Kategorien
neuer Blog
Wie viel kostet es wirklich, ein Kilogramm Popcorn in einer Fabrik zu produzieren? Die Antwort hängt von mehr als nur dem Preis der Maiskörner ab. Hersteller müssen auch Pop-Öl, Zucker oder Gewürze, Arbeitskosten, Strom, Verpackung, Anlagenabschreibung, Reinigung und Produktionsverluste berücksichtigen. Der zuverlässigste Weg zur Kostenberechnung besteht darin, die gesamten Produktionskosten für einen bestimmten Zeitraum durch die in demselben Zeitraum produzierte Menge an fertigem Popcorn in Kilogramm zu teilen.
Für Snack-Hersteller hilft diese Berechnung dabei, Produktionsmethoden zu vergleichen, Geräteinvestitionen zu bewerten, Großhandelspreise festzulegen und zu ermitteln, wo vermeidbare Ausgaben entstehen. XFD bietet industrielle Popcorn-Produktionsanlagen für verschiedene Fabrikanforderungen an, einschließlich Puffen, Glasieren und zugehöriger Verarbeitungsvorgänge. Wenn man die Kostenstruktur zuerst versteht, lässt sich leichter bestimmen, welche Gerätekonfiguration den tatsächlichen Produktionsanforderungen eines Unternehmens entspricht.
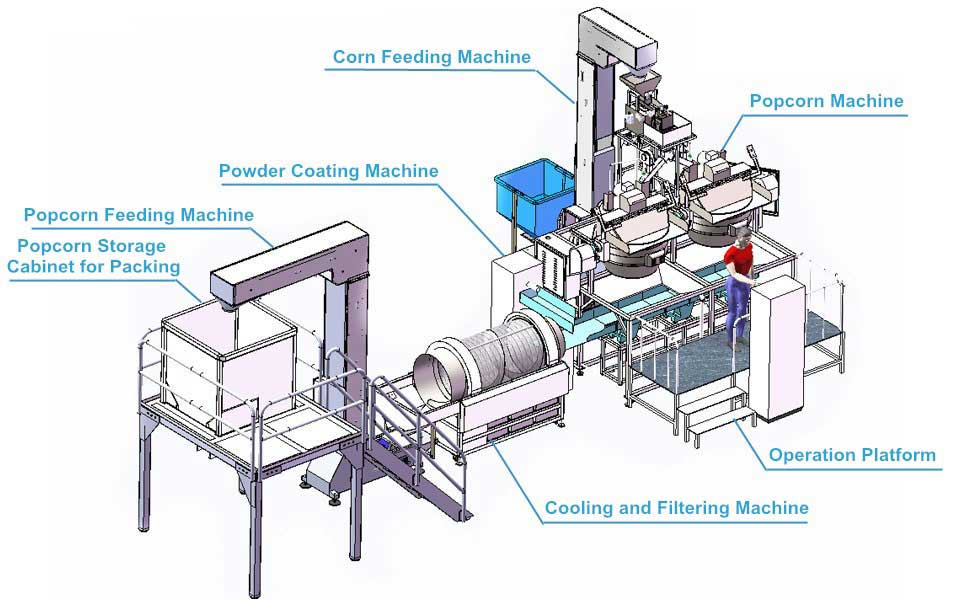
Die grundlegende Formel ist unkompliziert:
Produktionskosten pro Kilogramm = Gesamte Produktionskosten ÷ Gesamte produzierte Kilogramm an fertigem Popcorn
Damit diese Berechnung aussagekräftig ist, müssen beide Zahlen denselben Produktionszeitraum und denselben Kostenrahmen abdecken. Beispielsweise sollte eine Fabrik, die ihre Herstellungskosten für einen Monat berechnet, die in diesem Monat angefallenen Produktionskosten einbeziehen und diese durch die in demselben Zeitraum produzierten Kilogramm an fertigem Popcorn teilen.
Hersteller sollten auch definieren, was als fertiges Produkt gilt. Einfaches gepufftes Popcorn, karamellisiertes Popcorn und verpacktes Einzelhandelspopcorn können unterschiedliche Kostenstrukturen aufweisen. Wenn das Ziel darin besteht, die Kosten eines fertigen, verpackten Produkts zu berechnen, sollten Glasierungszutaten und Verpackungsmaterialien einbezogen werden, anstatt die gepufften Körner als Endprodukt zu betrachten.
Es ist sinnvoll, zwischen den Herstellungskosten und den Gesamtkosten für den Produktvertrieb zu unterscheiden. Frachtkosten zu Kunden, Verkaufsprovisionen, Marketing und andere Vertriebskosten müssen möglicherweise hinzugefügt werden, wenn die Gesamtkosten frei Haus berechnet oder die Rentabilität bewertet werden soll. Diese Ausgaben sollten nicht ohne klare Abgrenzung des Geltungsbereichs in die Herstellungskosten einbezogen werden.
Eine praktische Kostenberechnung unterteilt die Ausgaben in Kategorien. Dies erleichtert die Identifizierung der größten Kostentreiber und den Vergleich verschiedener Produktionsaufbauten.
Rohstoffe. Maiskörner, Pop-Öl, Zucker, Karamellzutaten, Salz und Gewürzpulver tragen alle zu den Kosten des Endprodukts bei. Die verwendete Menge pro Kilogramm kann je nach Rezeptur, Glasierungsgrad, Puffausbeute und Materialverlusten variieren. Berechnen Sie bei aromatisiertem Popcorn die Kosten für jede Zutat auf der Grundlage der von der Charge tatsächlich verbrauchten Menge.
Direkte Arbeitskosten. Schließen Sie die für die Materialvorbereitung, Maschinenbedienung, den Produkttransport, Qualitätsprüfungen, die Reinigung und das Verpacken erforderliche Arbeit ein. Selbst bei einer automatisierten Linie sollten Hersteller die für den Betrieb erforderlichen Bediener und Supportmitarbeiter berücksichtigen.
Energie und Versorgung. Strom oder andere Energie, die zum Puffen, Glasieren, Fördern, Kühlen und Verpacken verwendet wird, trägt zu den Produktionskosten bei. Die Berechnung sollte nach Möglichkeit den tatsächlichen Energieverbrauch während des Produktionszeitraums verwenden, anstatt sich nur auf die Nennleistung einer Maschine zu verlassen.
Verpackungsmaterialien. Beutel, Becher, Kartons, Etiketten und andere Verpackungskomponenten sind bei der Berechnung der Kosten für ein einzelhandelsfertiges Produkt wichtig. Die Verpackungskosten pro Kilogramm hängen von der Packungsgröße, den Materialvorgaben, der Anzahl der verwendeten Beutel und abgelehnten oder beschädigten Packungen ab.
Geräte und Wartung. Beziehen Sie die Abschreibung der Geräte oder eine andere konsistent angewendete Zuweisung der Gerätekosten sowie routinemäßige Wartung, Ersatzteile und andere produktionsbezogene Ausgaben ein. Der Anschaffungspreis der Geräte allein zeigt nicht die vollen Kosten für den Betrieb einer Linie über ihre Nutzungsdauer hinweg.
Ausschuss und Qualitätsverluste. Ungepufferte Körner, gebrochene Stücke, Glasierungsfehler, Verschüttungen, abgelehnte Verpackungen und unverkäufliche Produkte beeinflussen alle die Kosten des verkaufsfähigen Outputs. Eine Fabrik gibt möglicherweise denselben Betrag für Materialien aus, meldet aber höhere Kosten pro Kilogramm, wenn ein kleinerer Anteil der Produktion zu einem verkaufsfähigen Endprodukt wird.
Für Fabriken, die aromatisiertes Popcorn in großem Maßstab herstellen, sollten die Glasierungskosten getrennt vom Puffen bewertet werden. Die Popcorn-Produktions- und Glasierungslinie von XFD kombiniert mehrere Verarbeitungsstufen und ist daher bei der Bewertung der Ausrüstungs- und Betriebskosten im Zusammenhang mit dem Puffen und der Aromatisierung von Bedeutung.
Die Zutatenkosten sollten aus dem tatsächlichen Verbrauch und der Menge des produzierten fertigen Popcorns berechnet werden. Ein einfacher Einstieg besteht darin, die Kosten jeder in einer Charge verwendeten Zutat zu berechnen, die Zutatenkosten zu addieren und diese Summe durch den verkaufsfähigen Output der Charge in Kilogramm zu teilen.
Zutatenkosten pro Kilogramm = Gesamte Zutatenkosten für die Charge ÷ Verkaufsfähige fertige Kilogramm aus der Charge
Betrachten wir eine hypothetische Charge, bei der Maiskörner im Wert von 120 $, Öl im Wert von 25 $ und Aromazutaten im Wert von 35 $ verwendet werden. Die Gesamtzutatenkosten betragen 180 $. Wenn die Charge 90 kg verkaufsfähiges fertiges Popcorn produziert, betragen die Zutatenkosten 2,00 $ pro Kilogramm.
Dies ist eine veranschaulichende Berechnung, kein Kosten-Benchmark für XFD-Kunden und kein Marktpreis. Die tatsächlichen Kosten hängen von den Angeboten lokaler Lieferanten, der Rezeptur, den Zutatenpreisen, der Produktionsausbeute und der Menge des Endprodukts ab, die den Qualitätsanforderungen entspricht.
Bei Karamell oder stark gewürztem Popcorn sollte der Zutatenverbrauch sorgfältig verfolgt werden. Eine Änderung des Glasierungsverhältnisses kann das Gewicht des Endprodukts erhöhen und gleichzeitig den Materialverbrauch steigern. Der Vergleich von Chargen allein anhand der Kosten für Maiskörner kann daher ein unvollständiges Bild der Endkosten vermitteln.
Die Produktionskapazität beeinflusst die Stückkosten, da einige Betriebsausgaben auf den fertigen Output verteilt werden. Wenn eine Fabrik im selben Betriebszeitraum mehr verkaufsfähiges Popcorn ohne proportionalen Anstieg der Fixkosten produziert, kann der Fixkostenanteil pro Kilogramm sinken.
Die Nennmaschinenkapazität entspricht jedoch nicht der tatsächlichen täglichen Ausbringung. Die tatsächliche Produktion hängt von Betriebszeiten, Chargenzykluszeit, Materialversorgung, Reinigung, Umrüstungen, Ausfallzeiten, Glasierungsanforderungen und Verpackungsleistung ab. Eine Maschine mit einer höheren Nennleistung produziert nicht automatisch ein kostengünstigeres Kilogramm, wenn sie ineffizient läuft oder mehr Produktverluste verursacht.
Beispielsweise führt XFD eine industrielle elektromagnetische Popcorn-Produktionslinie mit einer Leistung von ca. 80 kg/h auf, während eine Konfiguration mit mehreren Maschinen mit ca. 160 kg/h aufgeführt ist. Dies sind modellspezifische veröffentlichte Kapazitäten, keine garantierten Produktionsergebnisse für jede Fabrik. Die tatsächliche Ausbringung und die Kosten sollten anhand der ausgewählten Konfiguration und der Betriebsbedingungen bewertet werden.
Beim Vergleich von Geräten können Hersteller die industrielle elektromagnetische Popper-Produktionslinie mit mehreren Popcorn-Maschinen von XFD überprüfen, um zu verstehen, wie sich eine Anordnung mit mehreren Maschinen in einen Produktionsplan mit höherer Ausbringung einfügen kann.
Der sinnvolle Vergleich besteht nicht einfach aus den Kosten einer Maschine im Vergleich zu einer anderen. Es sind die Gesamtkosten für die Produktion eines Kilogramms annehmbaren, fertigen Popcorns auf dem Ausgabeniveau, das die Fabrik realistischerweise aufrecht erhalten kann.
Arbeits- und Energiekosten sollten dem Produktionsprozess mit einer konsistenten Methode zugewiesen werden. Wenn eine Fabrik mehrere Produkte auf derselben Ausrüstung herstellt, kann sie gemeinsame Kosten nach Maschinenbetriebszeiten, Produktionszeit, Energieverbrauch oder einem anderen vernünftigen Maß zuordnen, das widerspiegelt, wie die Ressourcen genutzt werden.
Erfassen Sie für die Arbeit die Stunden, die für jede Produktionsschicht aufgewendet wurden, und ermitteln Sie, welche Aktivitäten die Charge unterstützen. Verwenden Sie für Energie Zählerstände, sofern verfügbar. Wenn eine direkte Messung nicht möglich ist, können Schätzungen auf der gemessenen Betriebszeit und dem Ausrüstungsverbrauch basieren, aber die Annahmen sollten dokumentiert und überprüft werden.
Automatisierung kann einige repetitive Handhabungen reduzieren und helfen, die Produktionsphasen zu koordinieren, aber die tatsächlichen Einsparungen hängen von der Produktionseinrichtung ab. Eine vollautomatische Linie erfordert möglicherweise in bestimmten Phasen weniger manuelle Eingriffe, benötigt aber dennoch Bediener für die Überwachung, Nachfüllung, Reinigung, Wartung und Qualitätskontrolle.
Vergleichen Sie bei der Bewertung einer Linie die erwarteten Arbeitsstunden und den Energieverbrauch pro Kilogramm neben dem Kaufpreis und der Leistung. XFDs vollautomatische Popcorn-Produktions- und Verpackungslinie ist eine Option für Fabriken, die integrierte Produktions- und Verpackungsausrüstung bewerten. Ihre veröffentlichten Spezifikationen können beim Start des Ausrüstungsvergleichs helfen, während ein fabriksspezifisches Angebot und eine Produktionsbewertung für eine zuverlässige Kostenschätzung erforderlich sind.
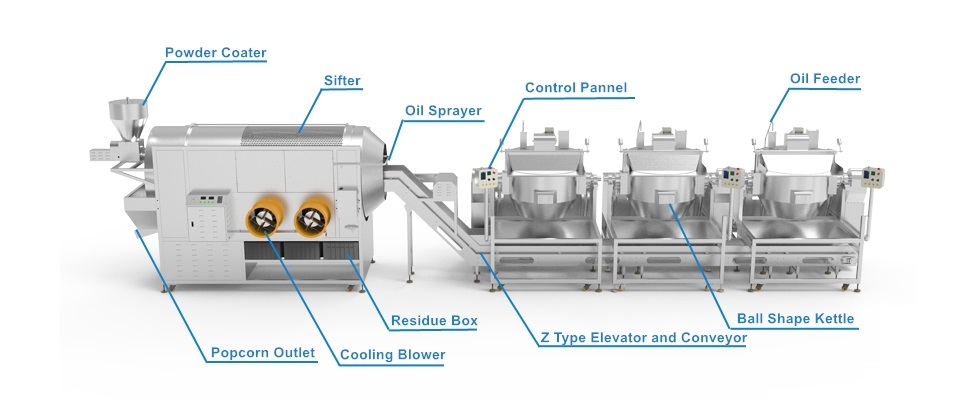
Für fertiges gewürztes Popcorn ist das Poppen nur ein Teil des Produktionsprozesses. Beschichtung, Kühlung und Verpackung können Material-, Energie-, Arbeits-, Wartungs- und Abfallkosten verursachen. Diese Phasen sollten immer dann einbezogen werden, wenn das Kostenziel ein beschichtetes oder verpacktes Produkt und kein einfaches gepopptes Popcorn ist.
Beschichtungskosten hängen von der Art und Menge des aufgetragenen Zuckers, Karamells, Öls, Salzes oder der Gewürze ab. Wenn überschüssige Beschichtung verworfen wird oder die Beschichtung ungleichmäßig ist, verbraucht die Fabrik möglicherweise mehr Zutaten pro Kilogramm verkaufsfähigem Produkt. Kühlung und Förderung sollten ebenfalls berücksichtigt werden, wenn sie den Durchsatz, die Produkthandhabung oder den Bruch beeinflussen.
Verpackungskosten sollten unter Verwendung der tatsächlichen Anzahl und Art der verbrauchten Verpackungen berechnet werden. Zum Beispiel kann ein in kleine Einzelhandelsbeutel verpacktes Produkt mehr Verpackungsmaterial pro Kilogramm erfordern als ein Schüttgutprodukt. Siegeldefekte, ungenaues Befüllen und beschädigte Beutel können die Kosten für den verkaufsfähigen Ausstoß weiter erhöhen.
XFD bietet auch eine Heißluft-Industrie-Popcorn-Ofen-Produktionslinie an, die für die Popcornproduktion und Pulverbeschichtung ausgestattet ist. Beim Vergleich verschiedener Produktionsmethoden sollten Hersteller den gesamten Verarbeitungsprozess und nicht nur die Poppphase bewerten, um die Kosten des Endprodukts zu verstehen.
Die effektivsten Kostensenkungen resultieren in der Regel aus der Identifizierung messbarer Verluste und nicht einfach aus der Wahl der günstigsten Ausrüstung. Hersteller können damit beginnen, einen kleinen Satz von Betriebsindikatoren über mehrere Produktionsläufe hinweg zu verfolgen.
Jede vorgeschlagene Änderung sollte im Hinblick auf Produktqualität, Konsistenz, Lebensmittelsicherheit und Kundenanforderungen getestet werden. Die Reduzierung des Zutatenverbrauchs ist keine Einsparung, wenn sie zu einem inakzeptablen Geschmack, einer schlechten Beschichtung oder mehr abgelehnten Produkten führt. Ebenso ist die Erhöhung der liniengeschwindigkeit nicht vorteilhaft, wenn die nachgeschaltete Kühlung oder Verpackung den zusätzlichen Ausstoß nicht bewältigen kann.
Fabriken können das folgende Arbeitsblatt verwenden, um Kosten pro Kilogramm unter Verwendung ihrer eigenen Betriebsaufzeichnungen zu berechnen. Die Zahlen sollten denselben Produktionszeitraum abdecken, und alle Kosten sollten in derselben Währung angegeben werden.
| Kostenkategorie | Aufzuzeichnende Daten |
|---|---|
| Rohstoffe | Verwendete Maiskörner, Öl, Zucker, Salz und Aromastoffe |
| Arbeit | Dem Zeitraum zugeordnete Produktions- und Verpackungsarbeit |
| Energie und Versorgungsbetriebe | Gemessener oder konstant geschätzter Produktionsenergieverbrauch |
| Verpackung | Beutel, Kartons, Etiketten und sonstige Verpackungsmaterialien |
| Ausrüstung und Wartung | Abschreibungszuweisung, Instandhaltung und produktionsbezogene Teile |
| Sonstige Herstellungskosten | Reinigungsmittel und andere relevante Fertigungsgemeinkosten |
| Gesamte Produktionskosten | Summe der anwendbaren Kostenkategorien |
| Verkaufsfähige Ausbringung | Gesamte Kilogramm an Fertigprodukt, die den Qualitätsanforderungen entsprechen |
| Kosten pro Kilogramm | Gesamte Produktionskosten geteilt durch die verkaufsfähige Ausbringung |
Verwenden Sie für einen direkten Vergleich dieselbe Produktrezeptur, Kostendefinition und Rechnungsperiode. Wenn zwei Linien unterschiedliche Popcorn-Sorten oder Verpackungsformate herstellen, berechnen Sie die Kosten für jedes Produkt separat, bevor Sie die Ergebnisse vergleichen.
Die Auswahl von Anlagen für eine Popcornfabrik beginnt mit dem Zielprodukt, der erwarteten Ausbringung, dem verfügbaren Platz, dem Produktionsprozess und dem Automatisierungsgrad. Ein Kleinbetrieb und eine Fabrik, die Großkunden beliefert, benötigen möglicherweise sehr unterschiedliche Konfigurationen.
Das Sortiment an Industrieanlagen von XFD umfasst elektromagnetische Popcorn-Produktionslinien, Heißluft-Popcorn-Produktions- und Beschichtungslinien sowie integrierte Produktions- und Verpackungslösungen. Diese Optionen bieten Herstellern verschiedene Konfigurationen, die sie gemäß ihren Ausbringungsanforderungen und Betriebsplänen bewerten können.
Bereiten Sie vor der Anforderung eines Angebots die Informationen vor, die den größten Einfluss auf die Kostenberechnung haben:
Mit diesen Details kann die Anlagenkonfiguration im Hinblick auf die Produktionsziele der Fabrik bewertet werden. Ein nützliches Angebot sollte es ermöglichen, den Anlagenumfang, die Kapazitätsannahmen, die Installationsanforderungen und die betrieblichen Überlegungen zu vergleichen, anstatt sich allein auf den Kaufpreis zu verlassen.
Für Hersteller, die eine neue Linie planen oder eine bestehende Fabrik aufrüsten, bietet XFD industrielle Popcorn-Produktionsanlagen für unterschiedliche Ausbringungsanforderungen an. Kontaktieren Sie XFD mit Ihrer Zielkapazität, Popcorn-Sorte, den Beschichtungsanforderungen und dem Verpackungsbedarf, um eine geeignete Produktionslinienkonfiguration zu besprechen und die erwarteten Betriebskosten zu bewerten.
Wie berechnet man die Kosten für die Herstellung eines Kilogramms Popcorn?
Berechnen Sie die gesamten Produktionskosten für einen definierten Zeitraum und teilen Sie diese durch die Kilogramm an verkaufsfähigem, fertigem Popcorn, die im selben Zeitraum produziert wurden. Schließen Sie Rohstoffe, Arbeit, Energie, Verpackung, Anlagenkosten, Wartung und relevante Fertigungsgemeinkosten entsprechend dem gemessenen Kostenumfang ein.
Was ist der größte Kostenfaktor in der Popcorn-Herstellung?
Es gibt keine einzelne Kostenkategorie, die für jede Fabrik am größten ist. Zutatenpreise, Rezeptur, Lohnsätze, Energieverbrauch, Verpackungsformat, Produktionsmaßstab und Produktausbeute beeinflussen das Ergebnis. Hersteller sollten ihre eigenen Produktionsaufzeichnungen verwenden, um die größten Kostentreiber zu identifizieren.
Senkt eine Popcornmaschine mit höherer Kapazität immer die Kosten pro Kilogramm?
Nein. Eine höhere Kapazität kann einige Fixkosten auf eine größere Ausbringung verteilen, aber die tatsächlichen Kosten hängen von der Auslastung, dem Energieverbrauch, dem Personalbedarf, der Wartung, der Produktausbeute und den Ausfallzeiten ab. Vergleichen Sie die Kosten pro Kilogramm des verkaufsfähigen Fertigprodukts unter realistischen Betriebsbedingungen.
Sollte die Verpackung in die Kosten pro Kilogramm einbezogen werden?
Ja, wenn die Berechnung den Zweck hat, die Kosten für fertig verpacktes Popcorn darzustellen. Wenn die Berechnung loses Popcorn vor der Verpackung umfasst, erfassen Sie diesen Umfang klar und berechnen Sie die Verpackungskosten separat.
Wie berechnet man die Kosten für Karamell-Popcorn pro Kilogramm?
Schließen Sie die Kosten für aufgepoppten Mais, Öl, Zucker oder Karamellzutaten, andere Rezepturkomponenten, Arbeit, Energie, beschichtungsbezogene Verarbeitung, Verpackung, falls zutreffend, und Produktionsverluste ein. Teilen Sie die Gesamtkosten durch die verkaufsfähigen Kilogramm an fertigem Karamell-Popcorn.
Welche Informationen werden benötigt, um die Betriebskosten einer industriellen Popcorn-Produktionslinie zu schätzen?
Nützliche Eingaben umfassen die Zielausbringung, die Produktrezeptur, die Betriebsstunden, den tatsächlichen Energieverbrauch, den Personalbedarf, das Verpackungsformat, die Wartungsannahmen und die erwartete verkaufsfähige Ausbeute. Anlagenspezifikationen und ein fabrizesspezifisches Angebot können helfen, die Grundlage für eine weitere Bewertung zu schaffen.
 No.58 TongMing Road,TongAn District,XiaMen City,FuJian Province
 +86-592-5701935
Wenn Sie an einem xfd-Produkt interessiert sind, hinterlassen Sie uns bitte eine Nachricht. Wir werden Ihnen bald antworten.
Copyright © 2012-2026 XFD XIAMEN MACHINERY TECHNOLOGY LTD..Alle Rechte vorbehalten.
 Deutsch
 English
 русский
 español
 português
 Nederlands
 العربية
 हिंदी


